OwlRetire
Retirement planning does not have to be complicated. Build a resilient retirement plan, with CPF as your foundation.
为什么我们需要
做退休规划
游戏规则正在改变
寿命更长,职业生涯更不稳定
您可能无法选择何时停止工作
您或许无法自行选择退休的时间
避免储蓄用尽
威胁您储蓄的三大主要风险
您可能尚未充分利用公积金
您需要妥善结合公积金终身入息计划与商业产品
MoneyOwl的
退休规划理念
在整个职业生涯中,我们所受的训练都是储蓄、投资并看着财富增长。但退休需要一次彻底的思维转变。我们用来累积养老金的技能,与让它持久支撑生活所需的策略完全不同。真正的退休成功不仅仅是储蓄一大笔钱——而是要安全地把这笔钱转化为您余生稳定的收入来源。
在退休生活中,我们始终需要三样必需品:住房、应对医疗需求的储蓄,以及日常生活的收入。公积金透过三个账户来满足这三项需求。但国家制度只提供基础保障,我们仍应主动采取行动,强化每一项以符合自己的生活期望。
查看您的需求如何获得保障
您的退休需求如何获得保障
住房
医疗保健
退休收入
由公积金资助,是您的基础保障。
🏠
退休前全额付清房贷
使用公积金储蓄支付房贷
🛡️
健保双全
基本医疗保险计划
💰
公积金终身入息计划(CPF LIFE)
自65岁起提供终身按月派息
+
+
透过私人方案加保,获得更高保障与保障力度。
🏥
健保双全综合计划
为较高等级病房及私人医院提供加强保障
📈
现金储蓄与投资
更高水平的收入,用以支付非必要开支。
盘点
您的退休资产
要建立稳健的退休计划,我们需要先盘点自己的退休资产。对大多数新加坡人而言,退休财富主要分布在三大类别中:
房产
现金与投资
公积金储蓄
点击其中一层,或从图例中选择,以了解更多关于各类资产的信息。
您的投资组合
表现如何?
没有一种资产是完美的。为确保退休计划真正稳健,我们依据MoneyOwl的充足性、安全性与灵活性框架来评估各类资产。
我们的整体财富能否在20至30年的寿命期间,充分满足退休所需并跟上通胀步伐?固定的公积金终身入息计划入息未必能跟上通胀。投资提取额则依据4%法则并按通胀调整,或采用公积金终身入息计划的递增计划以应对不断上升的生活成本。
什么是取舍?
我们往往无法同时兼顾充足性、安全性与灵活性——取舍总是难以避免。在退休规划中,我们的首要考量应是充足性与安全性。主要目标是拥有足够的安全收入,以覆盖终身的基本需求并跟上通胀步伐,同时在流动资产中保留足够的灵活性,以应对突发状况。
取舍
我们往往无法同时最大化安全性、灵活性与充足性——取舍总是难以避免。在退休规划中,我们的首要考量应是安全性与充足性。主要目标是拥有足够的安全收入,以覆盖终身的基本需求并跑赢通胀,同时在流动资产中保留足够的灵活性,以应对突发状况。
无需再猜测
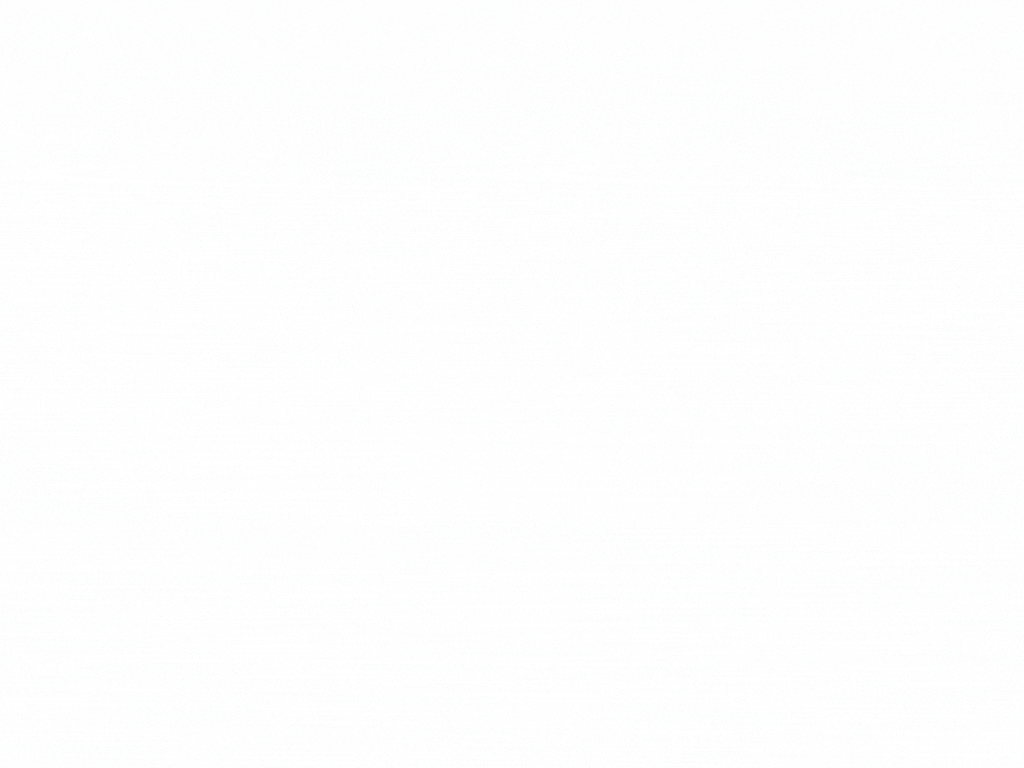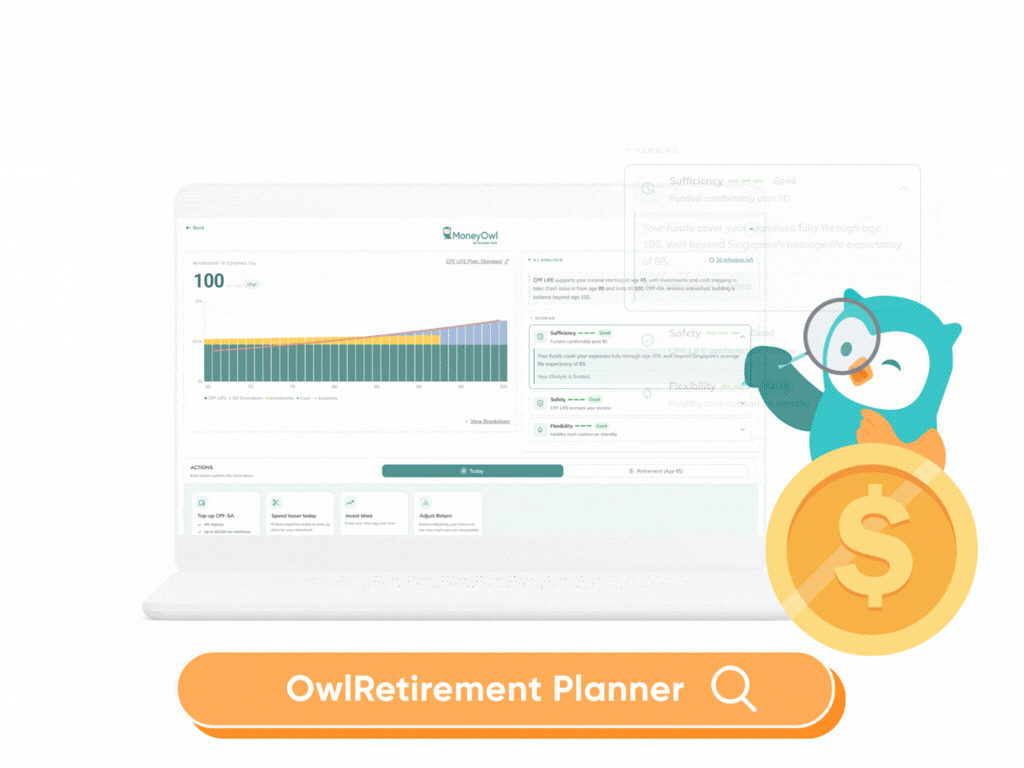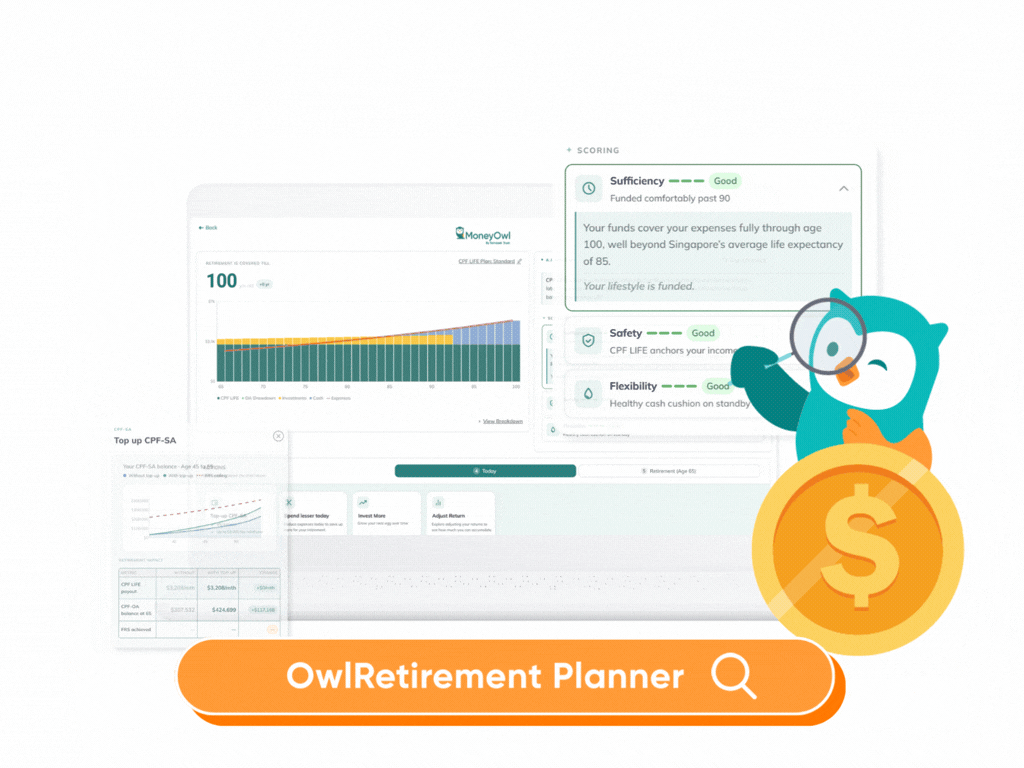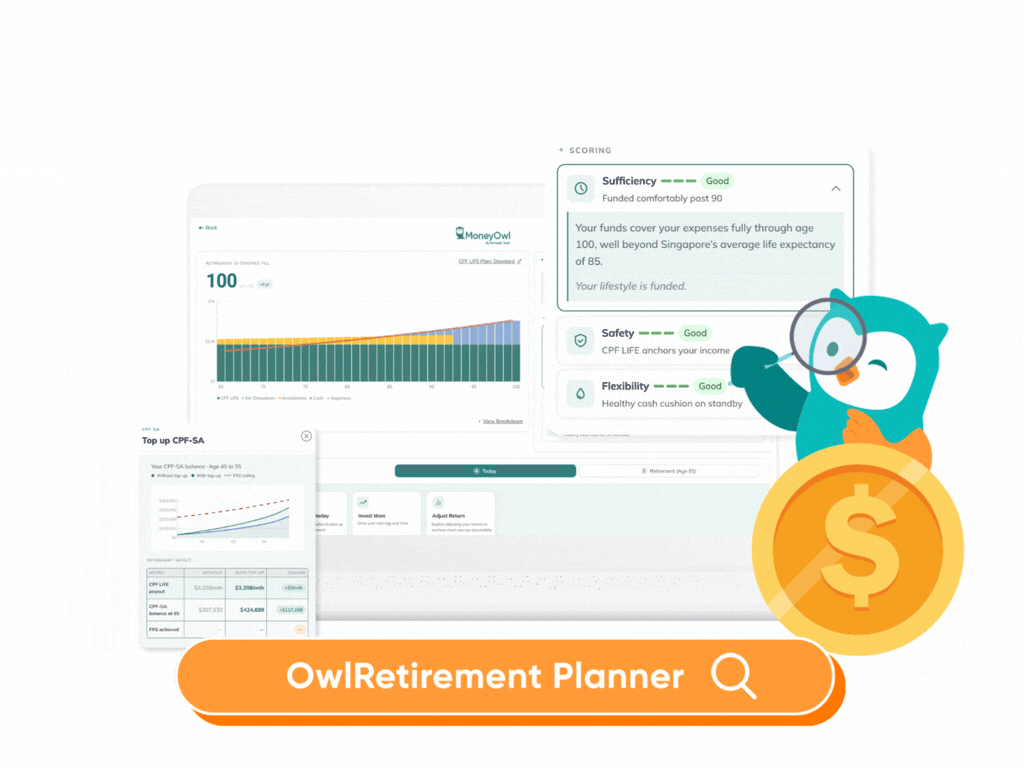
规划您的退休生活
免责声明
本文所提供的资讯仅供一般参考之用,不构成亦不应被视为投资建议、推荐、要约或招揽认购、购买或出售任何证券、集体投资计划单位或其他金融产品。本文并未考虑任何人士的具体投资目标、财务状况或需求。
尽管本公司已采取合理措施确保本文所载资讯的准确性,惟对其准确性、完整性或时效性概不作任何声明或保证,亦不承担任何责任。对于因使用或依赖本网站所提供资讯而直接或间接产生的任何损失或损害,本公司概不负责。
本文内容未经新加坡金融管理局审阅或认可。